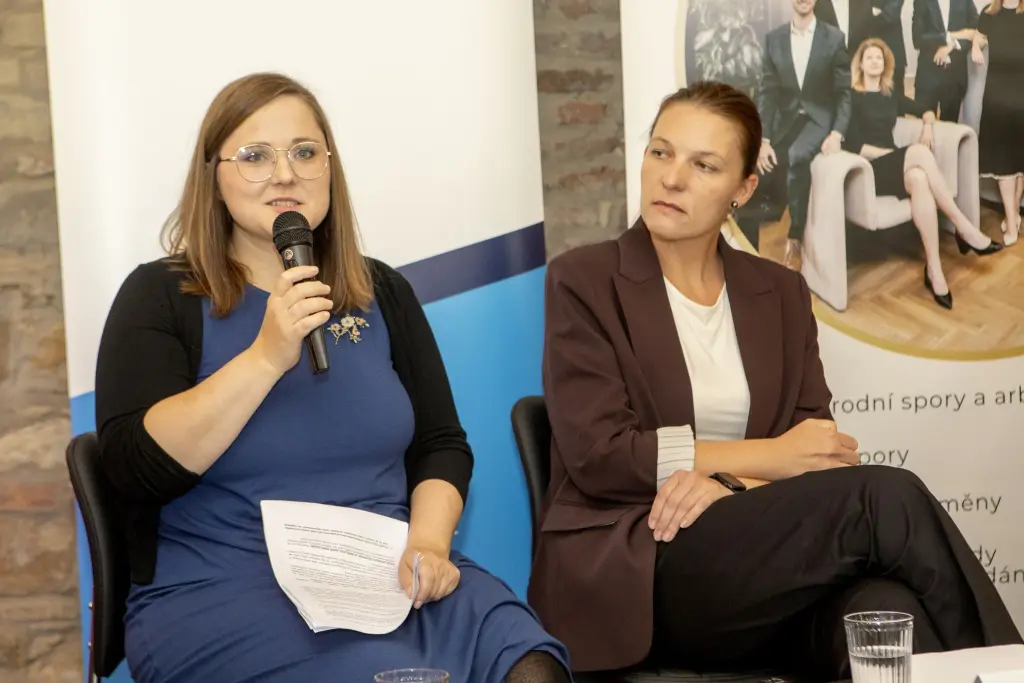
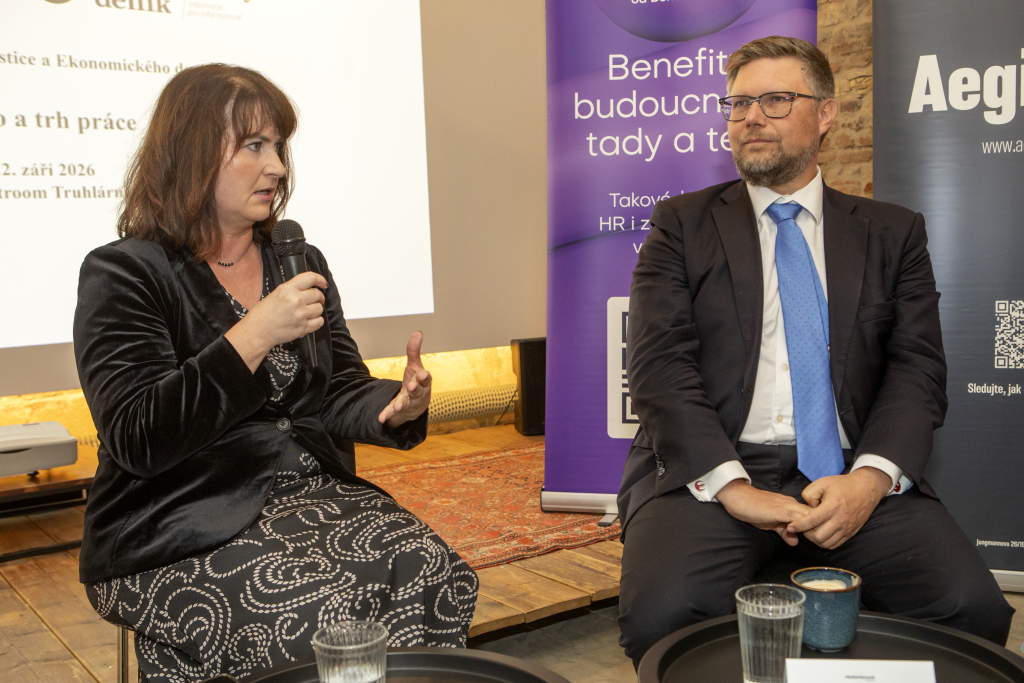
Stravenky, penzijní připojištění, služební telefon nebo příspěvky na sport a rekreaci. Právě takovými benefity firmy často motivují své zaměstnance. Podle účastníků konference Právo a trh práce, kterou pořádaly Česká justice a Ekonomický deník, má tento prospěšný a osvědčený systém zaměstnaneckých výhod ale jednu vadu. Neplechu dělají příliš časté legislativní změny, upozornila Anna Kottasová, advokátka kanceláře Bříza & Trubač.
„Každoroční změna pravidel má velký vliv na zaměstnavatele. Po úpravě od příštího ledna budeme mít kombinaci všech předchozích pravidel. To znamená, že některé benefity máme úplně neomezené, něco máme podle výše průměrné mzdy. Pak tam máme sportovní a kulturní akce, u kterých bude kritériem jejich obvyklost a přiměřenost,“ uvedla Anna Kottasová v debatě k pravidlům daňové uznatelnosti výdajů na zaměstnanecké benefity.
Výsledkem častých změn zákona je nepřehledný „legislativní guláš“, ve kterém se ztrácejí zaměstnavatelé i zaměstnanci. „Podle mě to otvírá cestu k daňovým kontrolám, kdy zaměstnavatelé a zaměstnanci budou muset dokazovat, co je obvyklé a přiměřené. To jsou neurčité právní pojmy. Pokud bude zaměstnavatel řešit benefity sám, tak bude muset pečlivě hlídat více pravidel,“ upozornila Anna Kottasová.
V jednoduchosti benefitů je síla
Kriticky se k častým změnám legislativní úpravy benefitů vyjádřil také Richard Jahoda, daňový poradce a vedoucí partner firmy Grinex. „Pro zaměstnavatele je to velmi náročné na evidenci a neustálé změny zákona jsou problematické,“ zmínil. Jako příklad z praxe uvedl firmu, která pro své zaměstnance pronajala sportovní areál. Následně pak musela benefit složitě rozpočítávat mezi jednotlivé zaměstnance, kteří se akce zúčastnili.
Generální ředitel firmy Benefit Plus Ladislav Král se vyslovil pro co největší flexibilitu v čerpání zaměstnaneckých výhod. To je v rozporu s podobou zákona, který naopak „škatulkuje“ benefity a jejich daňovou uznatelnost podle jednotlivých kategorií. „Na základě našich průzkumů tři čtvrtiny zaměstnanců chtějí svobodu při čerpání benefitů,“ řekl Král. Zmínil rostoucí oblibu modelu takzvané cafeterie s možností volby bonusů, které si zaměstnanec sám vybere.
Král dodal, že složitost zákona dopadá na firmy jako je Benefit Plus, tedy na zprostředkovatele čerpání zaměstnaneckých benefitů. „Zaměstnavatelé fakticky přenášejí odpovědnost na nás. Po každé změně legislativy musíme upravovat naše systémy. Ta poslední úprava, která přichází teď společně se zákonem o EET, je už velmi složitá a zaměstnavatelé ani zaměstnanci ji prostě nechápou,“ upozornil. Navzdory slibům o zjednodušení pravidel se tak systém uznatelnosti benefitů s každou úpravou komplikuje.
Obchodní ředitelka společnosti Baťa Central Europe Martina Mádlík Turinská také upozornila na rostoucí složitost zákonné úpravy benefitů. Ta se obrací proti lidem, pro které jsou tyto požitky určeny – tedy proti zaměstnancům. „Dostáváme se do situace, kdy i zaměstnancům se to přestává líbit. Požadují po nás raději navýšení mzdy. A teď já přemýšlím, pro koho my ty benefity vlastně řešíme?“ táže se Turinská.
Ne každá změna pochází z ministerstva
Na kritiku následně reagoval pátý účastník debaty ve třetím bloku konference Právo a trh práce – vrchní ředitel pro daně a cla na ministerstvu financí Stanislav Kouba. Podle jeho slov nepochází většina změn v zákoně z ministerstev, ale jedná se často o výsledek lobbování zájmových skupin. „Od té doby, co byl zaveden stravovací paušál, tak musím říct, že snad každý rok přichází tlak na výhodnější režim pro stravenky oproti paušálu,“ uvedl Kouba k tlaku lobbistů.
Nastavení benefitů v České republice je podle Kouby velmi štědré. Pokud započteme stravenky a penzijní připojištění hrazené zaměstnavatelem, dostaneme se na částku okolo 200 tisíc korun na zaměstnance ročně. Kouba upozornil, že firmy mohou zaměstnanecké benefity poskytovat i bez daňového zvýhodnění. Většina však preferuje ty s daňovou úlevou.
Zavedení benefitů souvisí se změnami, které nastaly v ekonomice po roce 1989. Zaměstnavatelé totiž oproti éře socialismu už zpravidla nemají vlastní rekreační střediska, a často ani závodní jídelnu. Stát proto začal daňově motivovat firmy, aby svým zaměstnancům přispívaly na dovolenou, sportovní aktivity či stravování.
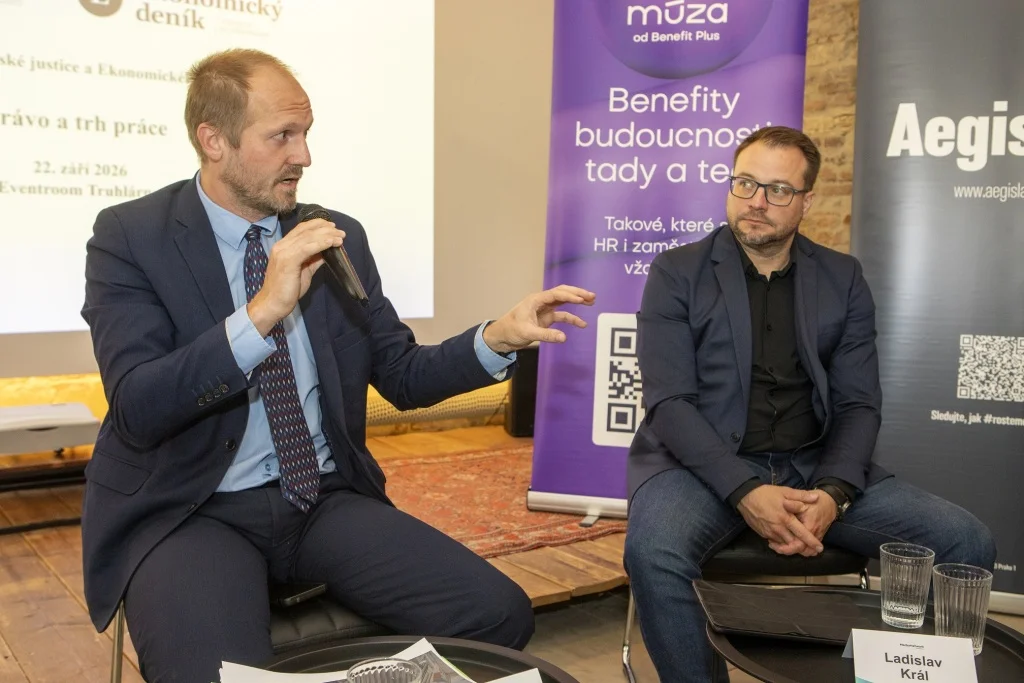
Původně docela štědrý model daňového osvobození benefitů prošel podle Stanislava Kouby redukcí v lednu roku 2024, tedy po schválení konsolidačního balíčku za koaliční vlády premiéra Petra Fialy (ODS). Projevilo se to zavedením celkového ročního stropu podpory ve výši poloviny průměrné mzdy. „Jenže hned v lednu následujícího roku se z benefitů vydělily příspěvky na zdravotní péči a služby, které získaly samostatný limit ve výši průměrné mzdy,“ doplnil Kouba.
Rozšíření o sociální služby
Po spíše drobné technické změně od letošního ledna nastane další výrazná úprava. Prošla jako přílepek k zákonu o elektronické evidenci tržeb (EET) a projeví se od ledna příštího roku. Novela ruší limit poloviny průměrné mzdy u volnočasových benefitů. Současně však zavádí nový limit pro rekreace a zájezdy, a to ve výši 20 tisíc korun ročně. „Výčet benefitů byl rozšířen o poskytnutí příspěvku na osobní asistenci, pečovatelskou službu, tísňovou péči nebo odlehčovací službu,“ uvedl Kouba.
Zavedení daňové uznatelnosti benefitů na péči o rodinné příslušníky považuje daňový poradce Richard Jahoda za velmi rozumný krok. „Stále větším tématem bude péče o seniory. Pro zaměstnavatele to bude zajímavá možnost přispět zaměstnancům, aby mohli zůstat v práci a péči o jejich příbuzné aspoň částečně převezme někdo jiný,“ upozornil. Na závěr doporučil systém benefitů dlouhodobě neměnit, aby si na něj lidé i firmy mohli zvyknout.
Po jednoduchosti a předvídatelnosti volá také Ladislav Král. Uvítal by diskuzi se státní správou a hlavně ministerstvem financí o úpravě benefitů do budoucna. Základní nastavení systému však není zapotřebí měnit. „Kategorie benefitů nejsou špatné a nějakým způsobem podporují zdravou populaci,“ zdůraznil.
Poděkování za podporu konference Právo a trh práce patří advokátním kancelářím Aegis Law a Bříza & Trubač a společnosti Benefit Plus, která poskytuje systém pro správu zaměstnaneckých benefitů.